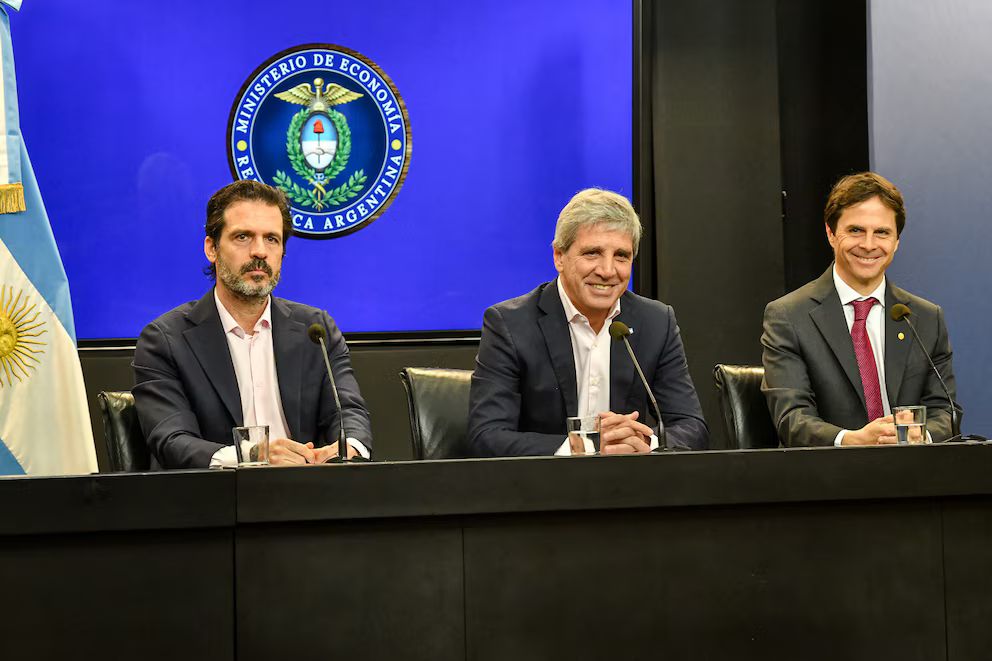
- El programa de créditos hipotecarios anunciado por el Gobierno usa fondos de la ANSES y busca ampliar el acceso a la primera vivienda.
- Para un crédito de USD 80.000, se necesita un ingreso familiar neto de $3.460.391 por mes, según el ejemplo oficial.
- El banco financia el 75% de la propiedad; el comprador debe cubrir el 25% restante con ahorros propios.
- La tasa máxima es UVA + 7,5%, con plazo mínimo de 15 años y monto máximo de 150.000 UVA.
- Cada banco define requisitos como ingresos y antigüedad; el FGS solo provee liquidez.
El Gobierno anunció este miércoles un programa de $2 billones para ampliar los créditos hipotecarios de primera vivienda con fondos de la ANSES. El ministro de Economía, Luis Caputo, explicó que el objetivo es atacar el descalce entre el plazo de los depósitos bancarios y el de los préstamos para vivienda.
El ejemplo oficial: para una casa de USD 106.667, la primera cuota es de $865.098 y hace falta un ingreso familiar neto de $3.460.391 por mes.
La simulación que difundió Economía financia el 75% del valor de la propiedad: $120.920.000, unos USD 80.000. La tasa usada es UVA + 7%, el plazo 25 años y la relación entre cuota e ingreso, del 25%. El 25% restante de la propiedad, unos USD 26.667, lo tiene que poner el comprador por otra vía. La presentación oficial no incluye en esa cuenta los gastos de escritura ni los impuestos de la operación.
Caputo apuntó el ejemplo a las parejas. Según el cálculo que expuso, dos personas con un ingreso de bolsillo de alrededor de $1,7 millones cada una llegan al crédito de USD 80.000. "Una pareja de jóvenes con el sueldo de ambos tendría acceso a este crédito", dijo el ministro durante la conferencia de prensa.
Conviene sacarse una idea de encima antes de seguir. No hay formulario en Mi ANSES ni la ANSES decide quién accede. El préstamo lo da el banco, que evalúa la capacidad de pago de cada solicitante. "El FGS simplemente provee de liquidez a los bancos", explicó Caputo.
Ahí está el punto que le importa a quien va a ir a la ventanilla. Los requisitos personales, ingresos mínimos, antigüedad laboral, edad y documentación, dependen de lo que fije cada entidad y no del programa.
Los pisos que rigen hoy dan una idea del rango. Al 24 de agosto, Credicoop pedía ingresos por encima de $3.500.000; Santander, $2.240.000 para vivienda permanente; BBVA, cuatro salarios mínimos, es decir $1.506.400; ICBC, $1.400.000; y Banco Del Sol, $1.000.000. Son condiciones de líneas anteriores al anuncio.
Lo que sí fijó el Gobierno son los techos. Los créditos otorgados con estos fondos no pueden superar una tasa de UVA + 7,5%, deben tener un plazo mínimo de 15 años y un monto máximo de 150.000 UVA por operación, unos USD 200.000 según la referencia usada en el anuncio.
El destino no se limita a comprar. Los préstamos sirven para adquirir, construir, ampliar o refaccionar la primera vivienda, y los tomadores deben ser personas humanas.
Del otro lado del mostrador, el mecanismo es una licitación. El FGS coloca depósitos a plazo fijo en pesos ajustables por UVA en dos tramos: uno a un año, con un interés adicional mínimo de 2,50%, y otro a cinco años, con un mínimo de 4,50%. Cada banco puede ofertar hasta el 20% del monto de cada convocatoria.
El Gobierno calcula que el programa alcanza a entre 17.000 y 18.000 familias.
La primera licitación es por $200.000 millones y está prevista para la semana que arranca el 31 de agosto. Desde que se constituye el depósito, los bancos tienen 90 días corridos para volcar esos fondos a créditos. Recién cuando se conozca qué entidades participan se va a saber cuál exige menos ingresos y cuál financia un porcentaje mayor de la propiedad.